11月21日(土)、遠田は再び奥能登・珠洲市の能登学舎にいました。9月12日の第1回「経営」に続いて、令和8年度「のと里山里海創業塾」の第4回「財務」の講義を担当するためです。
第1回のときは快晴の土曜日で、教室の窓から青い海がよく見えました。2か月あまりがたった今回は、空に冬の雲が低くかかり、講義が終わるころにはすっかり夜。季節がひとつ進んだ奥能登で、今度は「数字」の話をしてきました。
第1回の様子はこちらの記事にまとめています。
奥能登を一日歩いた土曜日、のと里山里海創業塾の能登学舎教室と復興の大江山トレーラーハウス
冬の雲がかかる能登学舎へ
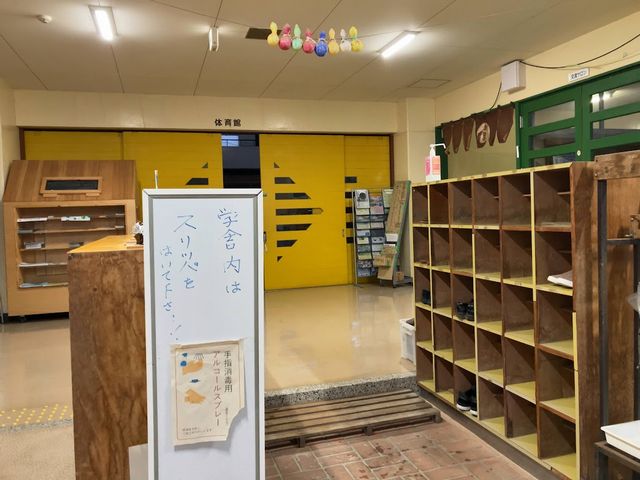
能登学舎は、学校の校舎だった建物を活用した金沢大学の拠点です。玄関には木の下駄箱が並び、ホワイトボードには手書きで「学舎内はスリッパをはいて下さい」の案内。奥には「体育館」の表示も残っていて、入るたびに少しだけ懐かしい気持ちになります。
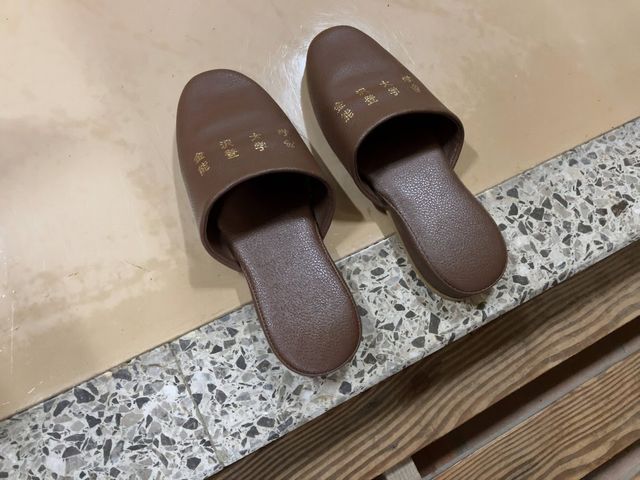
用意されているスリッパには金色の文字で「金沢大学 能登学舎」。こういう細かいところに、この場所を大切に使っている人たちの気配を感じます。
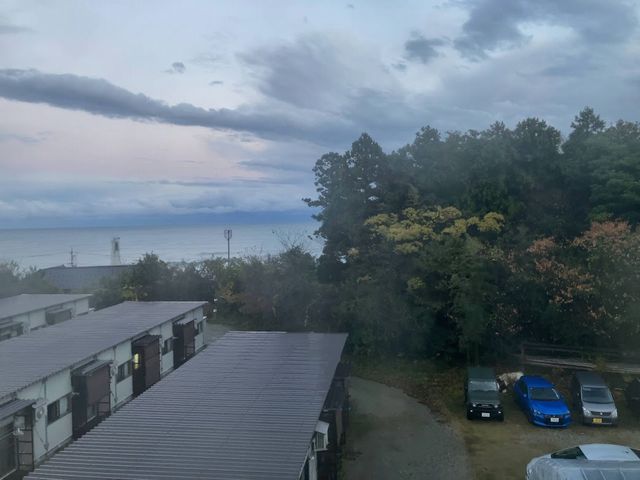
2階の窓からは、夕方の海が見えました。第1回のときの明るい青とは違って、グレーの雲の切れ間から薄く光が差す、いかにも11月の日本海らしい景色です。
第4回のテーマは「財務」。成功の秘訣は、なぜ数字の理解にあるのか
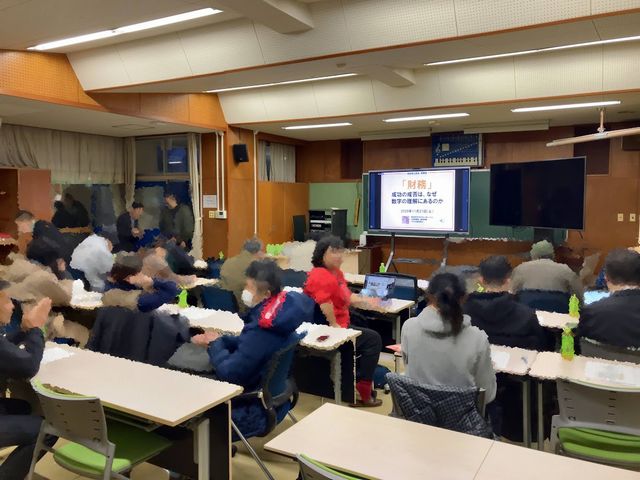
この日のスライドの表紙は「『財務』成功の秘訣は、なぜ数字の理解にあるのか」。教室には受講生のみなさんが集まり、オンラインでの参加者もいるハイブリッド形式で、17時から18時30分までの90分講義です。
創業時の課題としてよく挙げられるのが「顧客開拓」「資金不足」「知識不足」の3つです。このうち資金と知識は、まさに財務の話と直結します。融資を受けるときも、補助金を申請するときも、必ず求められるのが「資金計画」と「利益計画」。事業計画書を書き上げるためにも、利益を出し続ける事業にするためにも、数字の基本構造を押さえておく必要があります。
PL(損益計算書)は「どこで利益が出ているか」を見る
最初はPL(損益計算書)からです。売上高から売上原価を引いたものが売上総利益(粗利)、そこから販売費及び一般管理費(販管費)を引いたものが営業利益。本業でしっかり稼げているかどうかは、この売上総利益と営業利益を見るとよくわかります。
おもしろいのは、ビジネスモデルによってコスト構造がまったく違うことです。講義では次のような例を紹介しました。
- パン屋:実際の原価率22%、販管費77%。売上のほとんどがコストに消え、残る利益はごくわずか
- コンビニ:原価率71%。廃棄ロスが5%ほど発生するため設定原価率65%から実際の原価率が高くなってしまう罠がある
- 飲食店:原価率はおおむね30%が目安。そのぶん人件費や家賃などの比重が大きい
同じ「売上100」でも、何にお金がかかる商売なのかで、打つべき手は変わります。自分がこれから始める事業はどの型に近いのか。それを知るだけでも、価格設定やコスト管理の考え方がずいぶん具体的になります。
BS(貸借対照表)は「会社の体力」を見る
続いてBS(貸借対照表)です。左側に「資産」、右側に「負債」と「純資産」。資産は、他人から借りたお金(負債)と自分たちのお金(純資産)でまかなわれている、という関係を確認しました。
特に強調したのが純資産です。赤字が続いて純資産がマイナスになると「債務超過」の状態になり、金融機関からの評価は一気に厳しくなります。創業期は利益が出にくい時期だからこそ、純資産を確保して債務超過を避けることを意識しておきたいところです。

※財務分析は構造から見ることをおすすめしています
経営分析の目安は「ROA 5%」と「流動比率150%」
PLとBSを組み合わせると、会社の状態を数字で評価できるようになります。講義ではサイゼリヤや任天堂といった、誰もが知っている企業の事例を交えながら、代表的な指標を紹介しました。
- ROA(総資本利益率):使っている資産全体でどれだけ利益を生み出しているか。5%以上がひとつの優良基準
- 流動比率:1年以内に支払う負債に対して、1年以内に現金化できる資産がどれだけあるか。150%以上が資金繰りの安全性の目安
なじみのある会社の決算を眺めてみると、数字が急に身近なものに見えてきます。受講生のみなさんにも、まずは知っている会社の数字から見てみることをおすすめしました。
ドーナツ屋さんで考える損益分岐点
後半は管理会計、損益分岐点分析(CVP分析)です。題材にしたのは、こんなドーナツ屋さんです。
- ドーナツ1個の販売価格:150円
- 1個あたりの原価(変動費):50円
- 家賃や人件費などの固定費:月40万円
1個売ると、150円-50円=100円が手元に残ります。これが限界利益で、売上に対する割合(限界利益率)は100÷150で約66.7%です。
損益分岐点売上高は「固定費÷限界利益率」で求められるので、40万円÷(2/3)=60万円。個数にすると60万円÷150円=4,000個。つまり、月に4,000個売れてやっとトントン、それを超えたぶんから利益が出るという計算です。1日あたりに直すと、月25日営業なら1日160個。こうして数字にしてみると、「本当にそれだけ売れるのか」「価格や原価を見直す余地はないか」と、計画の現実味を自分で確かめられるようになります。
創業期に見落としがちな2つの落とし穴
最後に、創業期によくある課題を2つ指摘しました。
ひとつは、自分自身の人件費を計上し忘れることです。個人で始めると、自分が働いた分をコストとして考えないまま「利益が出ている」と判断してしまいがちです。しかし、その利益の中から自分の生活費が出ていくのであれば、実態としては利益がほとんど残っていない、ということも起こります。事業計画の段階から、自分の労働にもきちんと値札をつけておくことが大切です。
もうひとつは、売上が少し減っただけで赤字に転落するリスクです。先ほどのパン屋のように利益率が薄い構造だと、売上が数%落ちるだけで赤字になります。損益分岐点からどれだけ余裕があるのかを知っておけば、売上が落ちたときにも慌てずに手を打てます。
数字は、能登で事業を続けるための言葉
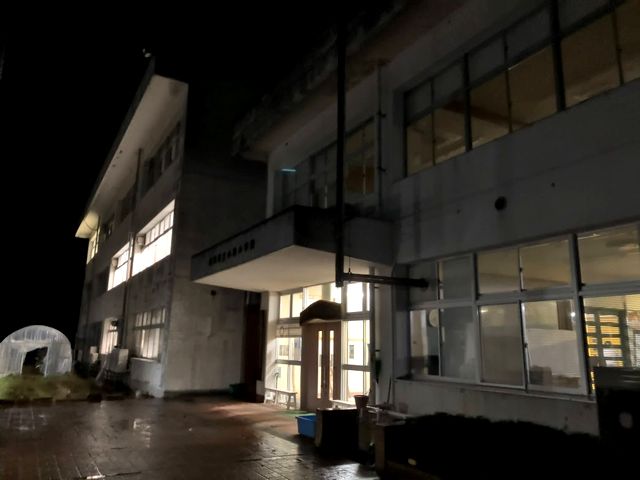
講義を終えて外に出ると、あたりはもう真っ暗でした。明かりのついた校舎の窓を見ながら、ここで学んでいる受講生のみなさんが、それぞれの事業を能登で形にしていく姿を想像しました。
第1回では「人にフォーカスする」戦略の話をしました。人の魅力で選ばれる商売は、能登の現場にたくさんあります。ただ、その魅力ある商売を何年も続けていくためには、数字の裏づけが欠かせません。財務は、事業を続けるための共通言語であり、金融機関や支援機関と対話するための言葉でもあります。
受講生のみなさんには、まず自分の事業のPLをざっくり書いてみること、そしてドーナツ屋さんと同じ手順で、自分の損益分岐点を計算してみることをおすすめします。事業計画書の数字の部分が、ぐっと書きやすくなるはずです。
2026年度講義日程
く基礎編>
第1回:9月12日「経営」17:00~18:30(講師は遠田)
第2回:9月26日「販路開拓」17:00~18:30
第3回:10月10日「ビジネス・ワークショップ」9:30~16:00
第4回:11月21日「財務」17:00~18:30(講師は遠田)
第5回:12月19日「人材育成」17:00~18:30
次回の第5回は12月19日(土)、テーマは「人材育成」です。講師は中小企業診断士の浅田さんが担当します。
この記事を書いた遠田幹雄は中小企業診断士です
遠田幹雄は経営コンサルティング企業の株式会社ドモドモコーポレーション代表取締役。石川県かほく市に本社があり金沢市を中心とした北陸三県を主な活動エリアとする経営コンサルタントです。
小規模事業者や中小企業を対象として、経営戦略立案とその後の実行支援、商品開発、販路拡大、マーケティング、ブランド構築等に係る総合的なコンサルティング活動を展開しています。実際にはWEBマーケティングやIT系のご依頼が多いです。
民民での直接契約を中心としていますが、商工三団体などの支援機関が主催するセミナー講師を年間数十回担当したり、支援機関の専門家派遣や中小企業基盤整備機構の経営窓口相談に対応したりもしています。
保有資格:中小企業診断士、情報処理技術者など
会社概要およびプロフィールは株式会社ドモドモコーポレーションの会社案内にて紹介していますので興味ある方はご覧ください。
お問い合わせは電話ではなくお問い合わせフォームからメールにておねがいします。新規の電話番号からの電話は受信しないことにしていますのでご了承ください。
【反応していただけると喜びます(笑)】
記事内容が役にたったとか共感したとかで、なにか反応をしたいという場合はTwitterやフェイスブックなどのSNSで反応いただけるとうれしいです。
本日の段階で当サイトのブログ記事数は 7,288 件になりました。できるだけ毎日更新しようとしています。
遠田幹雄が利用しているSNSは以下のとおりです。
facebook https://www.facebook.com/tohdamikio
ツイッター https://twitter.com/tohdamikio
LINE https://lin.ee/igN7saM
チャットワーク https://www.chatwork.com/tohda
また、投げ銭システムも用意しましたのでお気持ちがあればクレジット決済などでもお支払いいただけます。
※投げ銭はスクエアの「寄付」というシステムに変更しています(2025年1月6日)
※投げ銭は100円からOKです。シャレですので笑ってご支援いただけるとうれしいです(笑)
株式会社ドモドモコーポレーション
石川県かほく市木津ロ64-1 〒929-1171
電話 076-285-8058(通常はFAXになっています)
IP電話:050-3578-5060(留守録あり)
問合→メールフォームからお願いします
法人番号 9220001017731
適格請求書(インボイス)番号 T9220001017731
英語表示の社名:DomoDomo Corporation Inc.